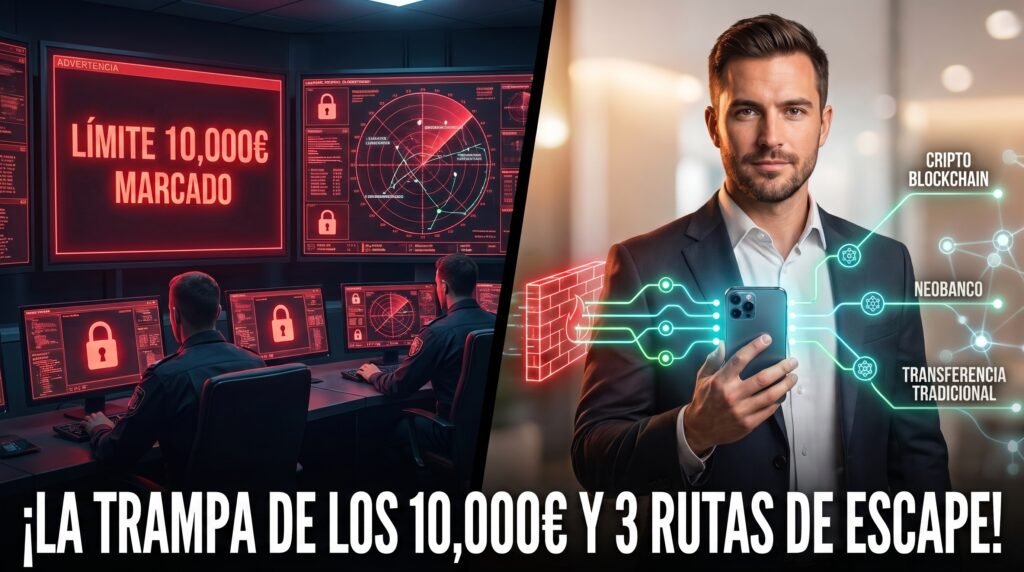
En el preciso instante en que intentas transferir más de 10.000 euros al extranjero, dejas de ser tratado como un ciudadano libre con control sobre su capital para convertirte en un objetivo de supervisión estatal. Este importe no es casual: los 10.000 euros representan el umbral exacto en el que la burocracia y los algoritmos bancarios activan sus alertas automatizadas para fiscalizar el destino de tu dinero.
Al sistema no le basta con retener una parte de lo que generas con tu esfuerzo. Además, pretende auditar en qué gastas lo que te queda, cuándo lo mueves y hacia dónde lo diriges. Cuando intentas enviar fondos fuera del circuito bancario habitual, se despliega una red de trabas administrativas y requerimientos opacos diseñados para frenar la movilidad de tu patrimonio.
El límite de los 10.000 euros: Por qué el Estado y la banca rastrean tu dinero
El umbral de los 10.000 euros responde a un marco de control normativo estricto. Bajo la premisa de la prevención del blanqueo de capitales y la normativa europea sobre flujos financieros, las entidades bancarias están obligadas por ley a fiscalizar y reportar de forma implacable cualquier movimiento que alcance o supere dicha cifra.
Cuando ordenas una operación por encima de este importe, la transacción abandona el canal de procesamiento automatizado habitual y entra en el radar de los departamentos de cumplimiento normativo (compliance). En ese momento, las plataformas de supervisión aplican filtros de riesgo que exigen justificar el origen de los fondos antes de autorizar la salida del capital.
El marco de control bancario y la solicitud de justificación de fondos
Las entidades financieras operan bajo la amenaza constante de sanciones regulatorias severas. Ante cualquier duda o discrepancia formal, la consigna bancaria es bloquear la cuenta preventivamente antes que asumir riesgos normativos.
Entre las exigencias habituales que impone la banca al superar el límite de 10.000 euros en transferencia destacan:
- Acreditación del origen de los fondos: Requerimiento de facturas de actividad, contratos de compraventa de activos, escrituras públicas o certificados de liquidación de inversiones.
- Justificación de la titularidad de destino: Documentación que pruebe la relación jurídica o la propiedad de la cuenta receptora en la jurisdicción de destino.
- Declaraciones informativas previas: La obligación de declarar la salida de capitales mediante formularios oficiales (como el modelo S-1 en España) antes de mover el dinero en efectivo o en determinados instrumentos de pago.
La trampa del control financiero: ¿Qué significa esto para ti?
Para cualquier emprendedor, inversor o creador de patrimonio, esta fiscalización constante supone una barrera operativa real. Mover dinero al extranjero legalmente debería ser un ejercicio legítimo de libre circulación de capitales; sin embargo, en la práctica se convierte en un laberinto burocrático que consume tiempo y recursos.
El riesgo principal no radica en la verificación formal, sino en la arbitrariedad del proceso. Un bloqueo preventivo por documentación «insuficiente», según el criterio subjetivo del departamento de riesgo del banco— puede congelar tu liquidez durante semanas.
Esta parálisis operativa genera tres consecuencias inmediatas:
- Inseguridad operativa y financiera: La incertidumbre de no saber si tus fondos estarán disponibles a tiempo para ejecutar una inversión, adquirir un inmueble o estructurar tu negocio.
- Pérdida de capital en comisiones: El paso forzoso por la banca tradicional implica comisiones de transferencia SWIFT elevadas y márgenes del tipo de cambio abusivos.
- Riesgo de sanciones por errores formales: El desconocimiento de la normativa informativa puede derivar en expedientes sancionadores por la simple omisión de un trámite administrativo.
Entender cómo opera este engranaje de supervisión es imprescindible. Solo comprendiendo las reglas del juego es posible elegir las vías adecuadas para mover capital con total seguridad legal, sin sorpresas ni bloqueos arbitrarios.
Las 3 vías para mover más de 10.000 euros al extranjero de forma estratégica
Frente al entramado de supervisión de la banca tradicional y los mecanismos de retención del Estado, existen rutas legales para operar con agilidad. Si tu objetivo es transferir más de 10.000 euros al extranjero, debes comprender las características, comisiones, fricciones y nivel de control de cada uno de los tres canales principales disponibles.
1. Transferencia SWIFT tradicional: Burocracia, comisiones y fiscalización bancaria
La red SWIFT (Society for Worldwide Interbank Financial Telecommunication) es el canal bancario convencional para la transmisión de fondos entre entidades financieras internacionales. Aunque es el método más extendido comercialmente, representa la vía con mayor grado de fricción burocrática y costes asociados.
Al tramitar una transferencia SWIFT con comisiones internacionales por importes superiores a los 10.000 euros, la operación se somete a múltiples capas de verificación:
- Efecto «peaje» y tipo de cambio abusivo: Los bancos tradicionales aplican diferenciales en la conversión de divisa (spread) que pueden restar entre un 2% y un 5% del capital total, además de las tarifas de intermediación entre bancos corresponsales.
- Exigencia documental rigurosa: Las entidades de origen y destino paralizan el flujo de fondos hasta que aportes documentación fehaciente para justificar el origen de los fondos Ley 10/2010 de prevención del blanqueo de capitales
- Plazos de ejecución dilatados: La validación manual por parte de los departamentos de compliance puede demorar la liquidación entre 3 y 7 días hábiles.
2. Neobancos y plataformas Fintech: Flexibilidad operativa y cambio de divisa
Las entidades de pago digitales y la banca alternativa (fintech) han optimizado significativamente la operativa internacional. Estas plataformas permiten aperturar cuentas multidivisa (principalmente en dólares, euros o libras) y ejecutar transferencias internacionales reduciendo los intermediarios tradicionales.
El uso de neobancos para transferencias internacionales presenta ventajas competitivas claras:
- Estructura de costes transparente: Tipos de cambio interbancarios o con comisiones fijas reducidas en comparación con la banca tradicional.
- Agilidad en la conversión: Posibilidad de cambiar moneda de forma instantánea dentro de la propia plataforma y emitir la transferencia en la divisa local del país receptor.
- Límites operativos más flexibles: Aunque siguen sujetos a la normativa de prevención de blanqueo y al reporte de datos conforme al Estándar Común de Reporte, sus algoritmos de verificación suelen ser más eficientes y menos intrusivos si la cuenta está debidamente verificada.
3. Criptomonedas y Blockchain: Eficiencia, liquidez local y soberanía financiera
La tecnología blockchain se consolida como la alternativa más avanzada para enviar dinero mediante criptomonedas y blockchain, eliminando los cuellos de botella del sistema bancario tradicional. Operar a través de redes descentralizadas permite transferir valor a cualquier parte del mundo en cuestión de minutos, con costes transaccionales marginales y disponibilidad total (24/7).
Existen dos mecánicas principales para canalizar esta operativa:
- Liquidación en destino mediante efectivo: Transferir el capital en activos estables (stablecoins como USDT o USDC) y cambiarlos por divisa local en efectivo mediante escritorios OTC (Over-The-Counter) o puntos de liquidación autorizados en el país de destino.
- Pago directo peer-to-peer (P2P): Enviar los fondos directamente desde una billetera no custodia a la billetera del destinatario, permitiendo comerciar o adquirir activos sin necesidad de pasar por la infraestructura bancaria centralizada.
El crecimiento en la adopción global de las stablecoins respaldadas en dólares permite a inversores y emprendedores mover capitales sin someterse a las arbitrariedades de los algoritmos de la banca centralizada.
Estrategia y protección patrimonial: CryptoFiscal actúa como tu escudo legal
Mover capital al extranjero de forma aislada sin una planificación global es un error táctico. La solución no es improvisar una transferencia, sino construir una arquitectura patrimonial legal que te proteja de las embestidas de la Mafia Corrupta y sus modelos sancionadores.
En CryptoFiscal no actuamos como gestores de traje y corbata que se limitan a rellenar formularios para Hacienda. Funcionamos como una barrera de autodefensa legal, táctica y operativa entre tu dinero y el voraz sistema fiscal estatal.
Nuestra metodología de protección patrimonial se estructura en tres pasos innegociables:
- Desaprender el miedo y analizar la ley: Identificamos las zonas grises, los convenios internacionales y las exenciones legales que el sistema oculta para que utilices la normativa a tu favor.
- Reestructuración operativa: Diseñamos estructuras corporativas e internacionales, apertura de cuentas bancarias de alta protección y diversificación jurisdiccional. Clic aquí
- Blindaje del capital: Aplicamos estrategias de elusión fiscal legal para que conserves el máximo porcentaje de lo que generas, minimizando tu exposición fiscal bajo el cumplimiento estricto del derecho internacional.
Aprender las reglas del juego financiero antes de que las usen contra ti es la única forma de pasar de víctima a estratega.
Toma el control de tu capital antes de que el sistema decida por ti
Mover más de 10.000 euros al extranjero no tiene por qué convertirse en una pesadilla de bloqueos, comisiones desproporcionadas o requerimientos arbitrarios. La clave para mantener tu libertad operativa y financiera reside en conocer las reglas del juego antes de que la burocracia las utilice en tu contra.
Ya sea recurriendo a transferencias SWIFT tradicionales con la documentación de soporte adecuada, optimizando la operativa con neobancos multidivisa o aprovechando la agilidad y soberanía de la tecnología blockchain, contar con una estrategia definida es la única garantía para evitar la congelación de tus activos. No dejes la protección de tu dinero al azar ni te limites a seguir el discurso sumiso de la banca convencional: aprende a usar la ley a tu favor, aplica soluciones de elusión fiscal legal y mantén el control absoluto sobre lo que has construido con tu trabajo.
Si necesitas estructurar el movimiento de tu capital, diversificar tu patrimonio de forma segura o implementar una arquitectura internacional a prueba de bloqueos, en CryptoFiscal trazamos la hoja de ruta exacta para tu caso. Habla con nuestro equipo de CryptoFiscal, para analizar tu situación y blindar tus activos sin compromiso. Saludos a la Mafia Corrupta.
Preguntas frecuentes sobre transferencias internacionales superiores a 10.000 €
¿Es legal transferir más de 10.000 euros al extranjero?
Sí, es totalmente legal transferir cualquier importe al extranjero. La normativa vigente garantiza la libre circulación de capitales. La única exigencia del marco regulatorio es el cumplimiento de las obligaciones de transparencia e información, acreditando el origen legítimo de los fondos cuando la entidad bancaria o la administración tributaria lo requiera.
¿Qué formulario se debe presentar al mover más de 10.000 euros?
Si trasladas físicas o manualmente más de 10.000 euros (en efectivo o cheques al portador) hacia o desde el extranjero, estás obligado a presentar previamente la declaración de movimientos de medios de pago (Modelo S-1 en España). En el caso de transferencias bancarias o telemáticas, el reporte a la administración lo realiza automáticamente la entidad financiera emisora o receptora.
¿Qué sucede si divido la transferencia en montos menores a 10.000 euros para evitar alertas?
Fraccionar un importe elevado en varias operaciones pequeñas (práctica conocida como structuring o pitufeo) para eludir los umbrales de control activa de inmediato los patrones de sospecha en los algoritmos de las entidades bancarias. Esto suele derivar en la congelación cautelar de la cuenta y en la emisión de un informe de inteligencia financiera por posible intento de evasión de controles.
¿Cuál es el método más rápido y económico para mover dinero internacionalmente?
Las plataformas fintech y los neobancos ofrecen tarifas de conversión y tiempos de respuesta muy superiores a los de la banca tradicional. Sin embargo, para envíos inmediatos y sin fricción de intermediarios, las operaciones con activos estables (stablecoins) sobre red blockchain representan el canal más eficiente y con menores costes transaccionales.
Por el Equipo de Fiscalidad Internacional de CryptoFiscal · Actualizado: 20 de julio de 2026