El Estado español utiliza el miedo como su principal herramienta de recaudación masiva. La estrategia de la Agencia Tributaria consiste en orquestar linchamientos mediáticos contra figuras públicas con un objetivo psicológico perverso: lanzar una advertencia al empresario y al inversor para que paguen liquidaciones arbitrarias sin rechistar. Pretenden instalar la falsa creencia de que el fisco es omnipotente.
La realidad jurídica ofrece un panorama opuesto. Cuando el contribuyente decide plantar cara con una defensa técnica milimétrica, el mito de la infalibilidad estatal se desmorona. Los datos de los propios tribunales económico-administrativos destruyen la narrativa oficial. Los órganos de revisión dan la razón a los contribuyentes en cuatro de cada diez reclamaciones. Esto representa una tasa de derrota estatal cercana al 40% en sede administrativa, una cifra que se dispara cuando los expedientes alcanzan los tribunales de justicia.
Los casos de Shakira, Ana Duato y Xabi Alonso operan como tres cátedras magistrales sobre cómo se construye la autodefensa financiera frente al abuso institucional. Detrás de sus absoluciones y giros procesales no existen privilegios de celebridad. Hay patrones técnicos repetibles sobre la carga de la prueba, la calificación jurídica de las estructuras internacionales y la ausencia de dolo que todo portador de alto patrimonio debe dominar para blindar sus activos.
La Carga de la Prueba en Residencia Fiscal: La Lección del Caso Shakira
El terreno de la residencia fiscal constituye el campo de batalla más violento para el empresario internacional. Hacienda ha convertido los procesos de verificación de residencia en auditorías de estilo policial donde se vulnera la presunción de inocencia, asumiendo de manera sistemática que el contribuyente es culpable de fraude salvo que demuestre lo contrario.
El ordenamiento jurídico español establece un límite fundamental que los inspectores violan con regularidad: la Administración tiene la obligación legal de acreditar los hechos en los que fundamenta una liquidación. En el caso de las inspecciones por supuesta residencia en territorio español, el fisco debe probar de manera inequívoca el cumplimiento de los criterios del artículo 9.1 de la Ley del IRPF:
- El criterio de permanencia: Pasar más de 183 días en un año natural dentro de España, computando de forma maliciosa las llamadas «ausencias esporádicas».
- El criterio económico: Tener en España el núcleo principal o la base de sus actividades o intereses económicos, ya sea de forma directa o indirecta.
- El criterio familiar: La residencia habitual del cónyuge no separado legalmente y los hijos menores que dependan del contribuyente.
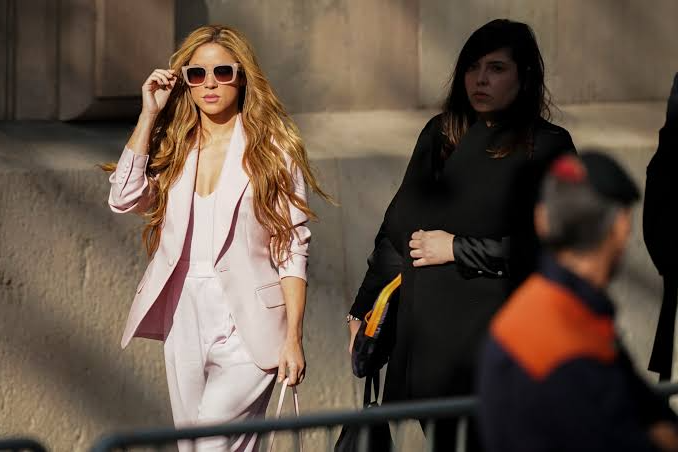
En el procedimiento contra la cantante colombiana Shakira, la Agencia Tributaria desplegó un arsenal de indicios circunstanciales (rastros de tarjetas de crédito, visitas a centros estéticos, redes sociales y registros de comercios locales) para intentar demostrar una presencia continuada en ejercicios fiscales específicos. Sin embargo, en el análisis técnico del ejercicio 2011, la defensa logró tumbar la regularización multimillonaria que pretendía el fisco.
La lección para cualquier high earner es de una claridad analítica quirúrgica: los indicios de la Administración carecen de valor si no poseen una consistencia probatoria absoluta. Una inspección basada en conjeturas, rastros fragmentados o interpretaciones sesgadas de tus movimientos geográficos es nula.
Si tu centro de intereses económicos y vitales está estructurado internacionalmente, Hacienda no puede liquidarte por sospechas. Tienen la obligación de demostrarlo con certeza jurídica, y es ahí donde una estrategia probatoria diseñada con antelación destruye la presunción de residencia que el inspector intenta imponer de manera intimidatoria.
Planificación Fiscal Legítima vs. Simulación: La Victoria Inapelable de Xabi Alonso
El segundo gran mito que la Agencia Tributaria intenta inocular en la mente colectiva es que cualquier estructura de optimización internacional o corporativa constituye automáticamente un «fraude de ley» o una «simulación». Para el inspector promedio, el hecho de que un contribuyente no elija voluntariamente la vía que más impuestos le hace pagar es motivo suficiente para iniciar un expediente sancionador o forzar una derivación a la vía penal.
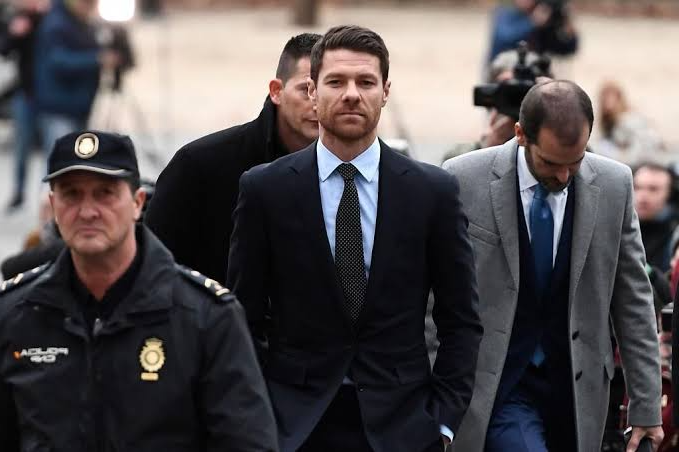
El caso del exfutbolista y entrenador Xabi Alonso destrozó por completo esta premisa absolutista en los tribunales. La controversia se centró en la cesión de sus derechos de imagen a una estructura societaria ubicada en el extranjero. Hacienda calificó la operación como un esquema de simulación pura, diseñado exclusivamente para ocultar rentas que debieron tributar al tipo máximo del IRPF en España.
Sin embargo, el pronunciamiento judicial definitivo dejó sentado un principio fundamental de la jurisprudencia que todo fundador y high earner debe tatuarse: la existencia de estructuras societarias complejas o esquemas de planificación fiscal internacional no determina, por sí sola, la existencia de fraude o simulación.
El ordenamiento jurídico español reconoce explícitamente el principio de la libre configuración negocial. Esto significa que:
- El contribuyente tiene el derecho legal absoluto de elegir la alternativa jurídica, societaria y negocial que considere más conveniente para sus intereses, incluyendo la opción que genere menor carga impositiva.
- No existe la obligación legal de maximizar el beneficio del fisco a costa del patrimonio personal o empresarial.
- Una discrepancia interpretativa entre el criterio del inspector y la estrategia del contribuyente jamás puede convertirse automáticamente en una conducta delictiva.
La clave de la victoria en el caso de Xabi Alonso no radicó en la retórica, sino en la realidad económica de las operaciones, su rigurosa documentación y su transparente declaración fiscal. Si la estructura negocial cuenta con un encaje jurídico sólido, sustancia real y un soporte probatorio impecable, el intento de Hacienda de etiquetarla como «simulación» se convierte en papel mojado ante un juez independiente. La planificación fiscal legítima es un derecho soberano del creador de riqueza, no una concesión del Estado.
Delito Fiscal y el Factor Subjetivo: El Caso Ana Duato y el Peligro del Asesor Tradicional
Cuando la Agencia Tributaria fracasa en desmontar técnicamente una estructura, recurre de inmediato a su arma de coacción masiva definitiva: la derivación al ámbito penal mediante la acusación de delito fiscal. Cruzar la línea administrativa hacia el proceso penal no solo busca la liquidación de la deuda, sino la destrucción reputacional, la asfixia psicológica y la amenaza real de prisión para someter al contribuyente.
Aquí es donde entra en juego el análisis del elemento subjetivo de la conducta, magistralmente delimitado en la absolución de la actriz Ana Duato dentro de la macrocausa de la denominada «trama Nummaria».
Para que exista un delito contra la Hacienda Pública según el artículo 305 del Código Penal español, se exige el cumplimiento de requisitos estrictos que la inspección suele obviar en sus fases exploratorias:
- El umbral económico: El fraude contra la Hacienda Pública o la Seguridad Social debe superar los 120.000 € por impuesto y ejercicio fiscal.
- El elemento objetivo: Una regularización o cuota defraudada verificable.
- El elemento subjetivo (El Dolo): Este es el núcleo de la defensa de élite. No basta con que exista un error, una discrepancia de criterios o una estructura mal planteada. Es mandatorio acreditar de forma fehaciente la intención inequívoca de defraudar y el uso consciente de mecanismos de ocultación.
En el caso Nummaria, el tribunal absolvió a Ana Duato de todos los delitos fiscales imputados al aplicar de manera tajante el principio de duda razonable ante la ausencia de dolo. La justicia determinó que no existían pruebas de que la contribuyente tuviera conocimiento del carácter fraudulento de las sociedades interpuestas que su despacho de asesoría había diseñado.
La Trampa del Asesor Pro-Hacienda y la Co-responsabilidad Criminal
La resolución de este caso encierra una advertencia de muerte patrimonial para cualquier empresario o inversor cripto que siga confiando en el gestor tradicional de barrio. El fundador del despacho Nummaria y asesor fiscal de la actriz fue condenado a una pena histórica de 80 años de prisión. El tribunal no solo lo condenó por sus propios fraudes, sino como cooperador necesario en los delitos de aquellos clientes donde sí se demostró la intención delictiva.
El Código Penal español tipifica como responsables criminales no solo a los autores materiales, sino a:
- Los cómplices.
- Los que inducen directamente a cometer el fraude.
- Los cooperadores necesarios: Aquellos que ejecutan un acto sin el cual el fraude no se habría podido llevar a cabo.
El asesor tradicional pro-Hacienda opera bajo dos dinámicas extremadamente peligrosas para ti: o se arrodilla ante el inspector por puro miedo y te entrega en bandeja de plata firmando actas de conformidad destructivas, o diseña parches legales obsoletos y «estructuras baratas de internet» sin sustancia jurídica real. Cuando Hacienda detecta la fragilidad de esos parches, el asesor tradicional se lava las manos para salvarse él, dejándote completamente indefenso ante acusaciones penales graves.
La lección que nos deja el caso Nummaria es quirúrgica: la ignorancia o la confianza ciega en un mal asesor puede salvarte de la prisión por ausencia de dolo (como a Ana Duato tras años de calvario judicial y costes millonarios), pero no te salvará de la ruina financiera. Para blindar un patrimonio de alto nivel, necesitas ingeniería jurídica internacional soberana, transparencia probatoria y una firma que entienda que la defensa fiscal se planifica antes de que el inspector emita el primer requerimiento.
La Cuadrícula de la Autodefensa: Estrategias Clave en la Práctica Profesional
Un proceso de inspección de hacienda estrategias exige un despliegue táctico multidimensional. Esperar pasivamente al desenlace del procedimiento administrativo para ver qué ocurre representa una negligencia patrimonial crítica. La autodefensa financiera de élite se articula mediante la combinación simultánea de cuatro cuadrículas estratégicas:
- Estrategias Probatorias: Se enfocan estrictamente en la acreditación de los hechos económicos reales. Consisten en la aportación de documentación contable, la reconstrucción minuciosa de operaciones comerciales y la justificación forense de tus estructuras corporativas. Su importancia resulta absoluta en litigios sobre residencia fiscal irpf, el uso de sociedades instrumentales o precios de transferencia en operaciones vinculadas.
- Estrategias Procedimentales: Implican el control técnico y asfixiante del desarrollo de la inspección. Consisten en auditar milimétricamente los plazos legales, verificar la motivación de cada requerimiento y vigilar la competencia del órgano actuante. Aspectos críticos como la prescripción de los ejercicios, la caducidad del proceso o los defectos formales de los funcionarios tienen el poder de tumbar liquidaciones millonarias.
- Estrategias Interpretativas: El debate se traslada a la discusión jurídica sobre el sentido, alcance y encaje de la norma tributaria. En este nivel descartamos discutir los hechos (los cuales son reales y transparentes) para combatir el supuesto derecho del Estado a calificarlos según su conveniencia fiscal. Constituye la vía idónea para defender la deducibilidad de gastos, la aplicación de exenciones y el uso de beneficios fiscales internacionales.
- Estrategias Procesales: Definen la configuración global de tu defensa en todas las fases del conflicto. Incluyen la toma de decisiones críticas sobre cuándo recurrir, planificar el calendario de recursos económico-administrativos o coordinar de forma quirúrgica la defensa fiscal con la penal ante riesgos reales de derivación hacia el delito fiscal españa.
Límites de la Inspección: Qué Puede y Qué NO Puede Hacer un Inspector
La Agencia Tributaria asume de forma sistemática que dispone de un cheque en blanco para invadir tu privacidad, auditar tus comunicaciones y fiscalizar tus modelos de negocio. Los inspectores cuentan con amplias potestades de comprobación, pero sus actuaciones se encuentran estrictamente acotadas por la jurisprudencia de los tribunales. Sus límites jurídicos se derivan de los principios constitucionales de proporcionalidad, necesidad y motivación.
El inspector tiene estrictamente prohibido ejecutar las llamadas «pescas de arrastre» (fishing expeditions). Esta práctica ilegal consiste en iniciar actuaciones puramente exploratorias, sin indicios objetivos de fraude previos, exigiendo documentación masiva de tus discos duros corporativos o cuentas personales para ver qué encuentran de forma aleatoria.
Todo requerimiento estatal exige una justificación causal específica. Si el funcionario vulnera tus garantías procedimentales, excede el alcance autorizado del expediente o accede a tus dispositivos sin autorización judicial motivada, la prueba obtenida queda invalidada. Esto anula el procedimiento completo ante un tribunal independiente.
El Diseño del Escudo Defensivo: Litigar, Pactar o Vencer
La estrategia frente a una inspección de Hacienda se define analizando de forma fría el binomio riesgo-retorno del expediente. La elección entre la conformidad (el pacto), el recurso administrativo o la litigación judicial abierta representa una decisión netamente matemática corporativa (descartando los impulsos emocionales de pánico o soberbia).
Factores críticos como la solidez de tu soporte documental, la cuantía económica de la cuota reclamada y la presencia de riesgos penales condicionan la hoja de ruta. Firmar actas de conformidad por puro terror psicológico enriquece las arcas del Estado y te deja indefenso. La victoria exige resistencia legal técnica cuando el expediente posee la consistencia jurídica necesaria para avergonzar la arbitrariedad del fisco ante los tribunales de justicia.
La solidez técnica con la que se construye la defensa desde el primer requerimiento determina el desenlace del caso. Los éxitos judiciales de figuras públicas demuestran que las regularizaciones de la AEAT carecen de inmunidad cuando chocan contra una estrategia de elusión estructural impecable.
Pasa de Víctima a Estratega Patrimonial
Hacienda cuenta con que el miedo, la ansiedad y la parálisis te impidan defender lo que legítimamente te pertenece. Los precedentes del caso shakira hacienda, la caída del esquema de derechos de imagen en el litigio de xabi alonso y la absolucion ana duato por ausencia de dolo demuestran que la maquinaria extractiva de la Mafia Corrupta colapsa cuando se enfrenta a una estructura inquebrantable.
CryptoFiscal y Paraguay Fiscal, operan como tu sistema de autodefensa legal definitivo. Desactivamos el terror burocrático con claridad conceptual, conocimiento técnico avanzado y estrategia jurídica internacional corporativa. Despierta, entiende cómo funciona el sistema de dominación fiscal y aprende las reglas de la elusión legal antes de que las utilicen en tu contra.
Si actúas con precisión clínica, pasas de ser una víctima del expolio a convertirte en un estratega con control absoluto sobre tu dinero.
Agenda una Auditoría de Riesgo y Estructura con nuestro equipo. Analizaremos minuciosamente tus puntos ciegos patrimoniales, blindaremos tus flujos societarios internacionales y diseñaremos tu escudo anti-inspecciones definitivo. Asume la Soberanía Patrimonial de tus activos hoy mismo.